
29 Set Saldo e stralcio: da 176.000 a 48.000 euro e casa salvata
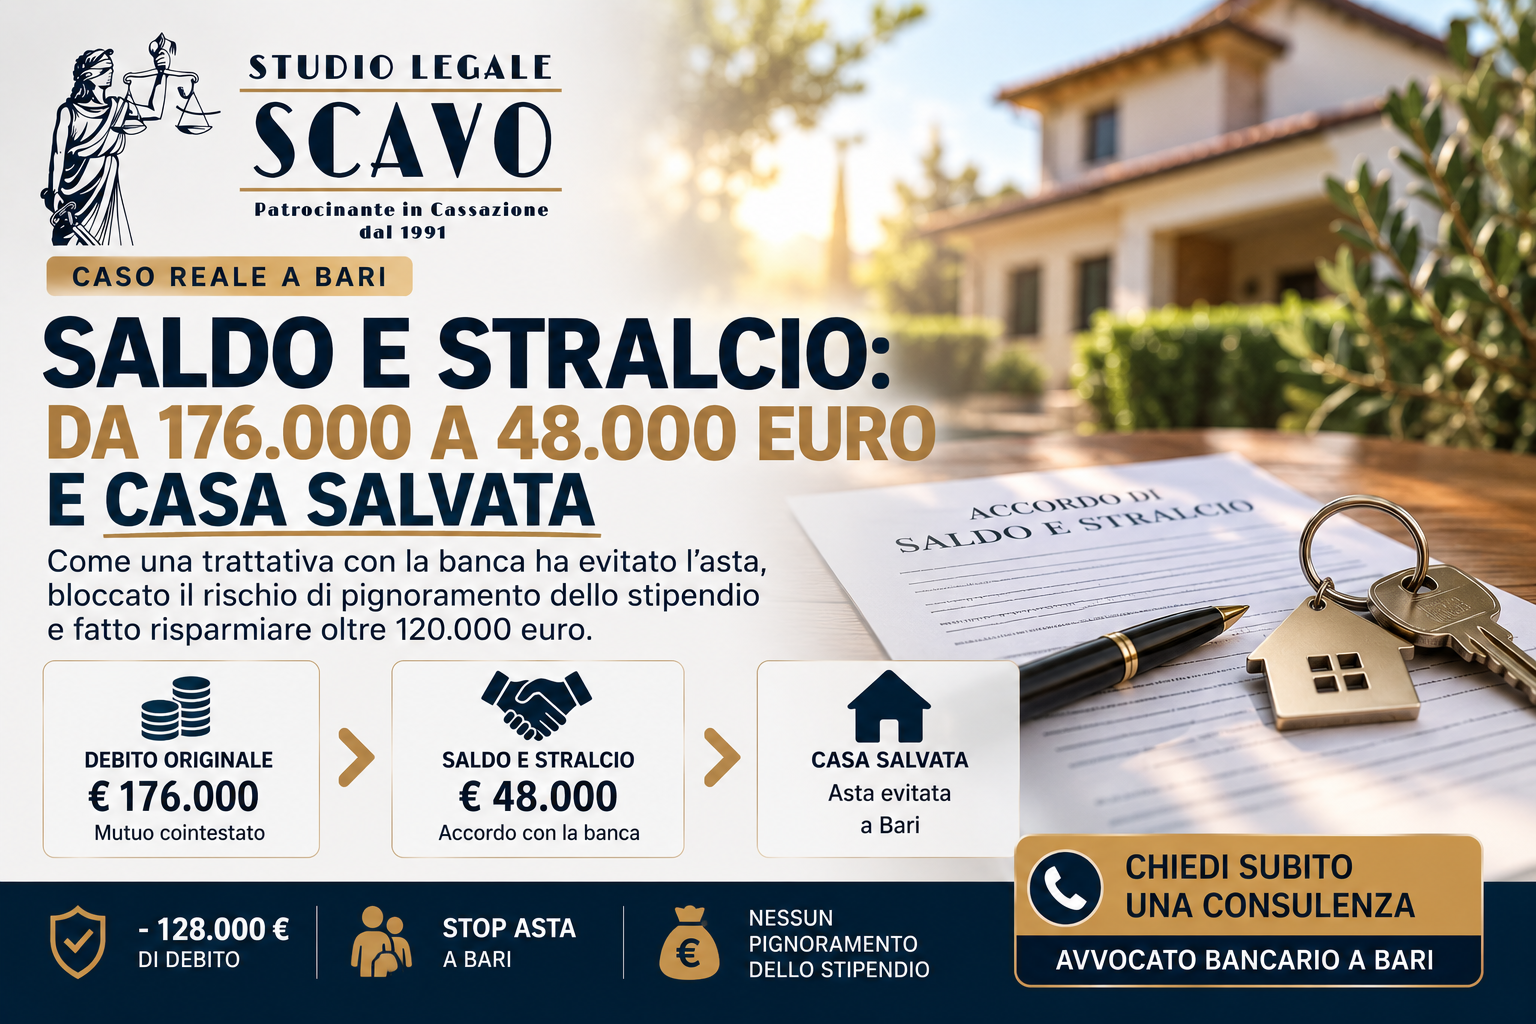
Un saldo e stralcio con la banca può cambiare radicalmente una situazione debitoria anche quando l’esecuzione immobiliare è già arrivata all’asta. In un caso concreto seguito dal nostro Studio a Bari, due coniugi avevano un debito derivante da un mutuo cointestato di circa 176.000 euro, la loro casa era già all’asta e la banca intendeva aggredire anche il reddito da lavoro dipendente del cliente.
La posizione è stata definita con un accordo a 48.000 euro.
Il risultato economico della transazione è stato quindi una riduzione di 128.000 euro rispetto al debito di partenza, pari a circa il 72,7%.
Ma il risultato più importante è stato un altro: la casa non è stata venduta all’asta e il cliente ha potuto conservarla.
Il caso è interessante perché dimostra anche un principio fondamentale del saldo e stralcio: ottenere dalla banca una riduzione del debito è soltanto metà del lavoro.
L’altra metà consiste nel capire come reperire concretamente e in tempi compatibili con l’accordo la somma necessaria per chiudere la posizione.
Nel nostro caso, infatti, il cliente non disponeva dei 48.000 euro richiesti.
È stato quindi necessario costruire una soluzione su più livelli.
Il caso: 176.000 euro di debito e la casa già all’asta a Bari
La situazione iniziale era particolarmente delicata.
Il debito di circa 176.000 euro derivava da un mutuo cointestato tra il cliente e la moglie.
Il mancato pagamento aveva già determinato l’avvio dell’esecuzione immobiliare.
Non si trattava, quindi, di intervenire quando erano arrivate le prime lettere della banca.
La casa era già all’asta a Bari.
La vendita era stata fissata con un’offerta minima di 60.000 euro.
Questo dato assumeva un’importanza decisiva nella strategia.
La banca aveva formalmente un credito molto più elevato, ma la procedura esecutiva aveva ormai raggiunto una fase nella quale era possibile confrontare il credito nominale con le concrete prospettive di recupero attraverso l’asta.
Ed è proprio da questo confronto che è partita la trattativa.
Il problema non era soltanto la casa: la banca voleva aggredire anche lo stipendio
Il cliente aveva inoltre un reddito da lavoro dipendente di circa 1.800 euro al mese.
La perdita della casa, pertanto, non avrebbe necessariamente chiuso il problema.
Se il ricavato dell’esecuzione immobiliare non fosse stato sufficiente a soddisfare il credito (nella fattispecie, c’era il rischio che la banca avanzasse ancora oltre 115.000 euro), la banca avrebbe potuto proseguire il recupero del residuo attraverso gli ulteriori strumenti previsti dall’ordinamento, ricorrendone i presupposti.
Tra questi vi era il rischio concreto, quasi certo, del pignoramento dello stipendio.
Per i crediti ordinari, l’art. 545 c.p.c. prevede che le somme dovute a titolo di stipendio siano pignorabili, in linea generale, nella misura di un quinto.
Su uno stipendio netto di circa 1.800 euro, il quinto corrisponde indicativamente a 360 euro al mese.
Il cliente si trovava quindi davanti a uno scenario molto pesante:
rischiare di perdere la casa e continuare comunque a subire il recupero del debito residuo sul proprio reddito. In Buona sostanza: casa persa ma rata ancora presente.
Era necessario cercare una soluzione che non si limitasse a rinviare il problema.
La strategia: trasformare l’asta in una leva negoziale
Quando si tratta un saldo e stralcio con la banca, un errore frequente è ragionare soltanto sull’importo nominale del debito.
La domanda non dovrebbe essere semplicemente:
“Quanto deve il cliente?”
Occorre chiedersi anche:
“Quanto potrebbe realisticamente recuperare il creditore continuando l’esecuzione e in quali tempi?”
Nel nostro caso avevamo tre dati fondamentali:
- debito complessivo di circa 176.000 euro;
- immobile all’asta con offerta minima di 60.000 euro;
- reddito da lavoro dipendente di circa 1.800 euro mensili.
La posizione della banca era certamente forte, perché disponeva già di una procedura esecutiva e aveva ulteriori redditi aggredibili.
Ma anche per il creditore la prosecuzione dell’esecuzione comportava tempi, costi e incertezza sul risultato finale.
Questo ha creato lo spazio per una trattativa.
Il fattore decisivo: la banca voleva chiudere la posizione entro l’anno
Durante la negoziazione è emerso un ulteriore elemento che si è rivelato determinante.
La banca aveva interesse a definire la posizione entro la fine dell’anno.
Queste sono dinamiche ben conosciute a chi, come l’avv. Alessandro Scavo, ha lavorato nel settore per oltre 7 anni. Occorre ragionare come fa la banca.
Una trattativa efficace non consiste soltanto nel chiedere uno sconto.
Bisogna capire quali elementi possano rendere la proposta interessante anche per il creditore e quali elementi possono indurlo a valutare diversamente le prospettive di recupero.
In questo caso la disponibilità a effettuare un pagamento certo entro un arco temporale compatibile con le esigenze della banca ha rafforzato la proposta transattiva.
A maggior ragione per il fatto che l’immobile si trovava in un quartiere dove ci sono tanti immobili invenduti ed era ubicato in uno stabile che necessitava di lavori straordinari.
Questo è stato fatto presente alla banca e documentato, dati alla mano, non con semplici discorsi al telefono.
Perchè le banche ragionano sui dati, non sulle chiacchiere.
Abbiamo dunque redatto un report di mercato dell’immobile che considerasse tutte le sue caratteristiche, l’ubicazione, i tempi di assorbimento del mercato di zona, l’incidenza dell’invenduto. Tutto con dati certi, verificati e verificabili. Inoltre abbiamo prodotto la delibera condominiale di rifacimento delle facciate.
Tutti argomenti che avrebbero allontanato gli acquirenti, rendendo le prospettive di recupero per la banca molto più lunghe.
Il risultato della negoziazione è stato significativo:
debito iniziale: €176.000
importo concordato a saldo e stralcio: €48.000
differenza rispetto al debito iniziale: €128.000
In termini percentuali, la somma concordata corrispondeva a circa il 27,3% del debito originario.
La riduzione rispetto all’esposizione di partenza era quindi di circa il 72,7%.
È importante precisarlo: queste percentuali descrivono esclusivamente questo caso concreto.
Non esiste una regola secondo cui le banche accettino di chiudere i debiti al 27%, al 30%, al 50% o secondo qualsiasi altra percentuale predeterminata.
Ogni saldo e stralcio dipende dalla posizione specifica.
Ottenuto l’accordo nasce un secondo problema: il cliente non aveva 48.000 euro
La banca aveva accettato una definizione a 48.000 euro.
Ma c’era un ostacolo importante:
il cliente non disponeva di 48.000 euro.
Questo passaggio è essenziale per comprendere come funziona realmente un saldo e stralcio.
Ottenere un buon accordo che il debitore non è in grado di rispettare serve a poco.
La seconda fase della strategia, già avviata prima di iniziare le trattative, è stata quindi dedicata alla costruzione della provvista necessaria per effettuare il pagamento nei termini concordati.
La soluzione è stata trovata combinando due diverse fonti finanziarie.
Prima fonte: circa 30.000 euro attraverso l’anticipazione del TFR
Il cliente era un lavoratore dipendente con parecchi anni di anzianità e aveva maturato un TFR significativo.
È stata quindi avviata una trattativa con il datore di lavoro per ottenere un’anticipazione di circa 30.000 euro.
La disciplina ordinaria dell’anticipazione del TFR è contenuta nell’art. 2120 c.c., che prevede specifici presupposti, limiti e causali. Normalmente è possibile ottenere l’anticipazione del TFR per acquisto prima casa, per spese mediche e altre causali, ma non per pagare i debiti.
Tuttavia la legge consente, attraverso accordi individuali in sede protetta (sede sindacale) di prevedere condizioni diverse.
Nel nostro caso la soluzione è stata formalizzata attraverso un apposito accordo in sede sindacale con il datore di lavoro, che ha consentito di utilizzare circa 30.000 euro di TFR per contribuire alla definizione della posizione bancaria.
Certo, non era scontato nè dovuto, e al datore di lavoro, già interpellato prima dell’inizio della trattativa, va fatto un plauso: ha capito l’esigenza del suo lavoratore e si è adoperato per risolverla.
Questo passaggio dimostra un aspetto importante.
Quando il debitore non dispone della liquidità necessaria per un saldo e stralcio, bisogna verificare quali risorse possano essere legittimamente mobilitate.
Il TFR può essere una di queste, ma non deve essere dato per scontato che qualsiasi lavoratore possa ottenere l’anticipazione alle stesse condizioni: vanno verificati TFR maturato, posizione individuale, disciplina applicabile e disponibilità del datore di lavoro. La giurisprudenza e la prassi più recenti, inoltre, distinguono l’anticipazione del TFR maturato dalla corresponsione sistematica e mensile di quote future.
Seconda fonte: 18.000 euro prestati da un familiare
Restavano da reperire altri 18.000 euro.
La somma è stata messa a disposizione da un familiare del cliente attraverso un prestito con obbligo di restituzione.
L’accordo prevedeva:
18.000 euro da restituire in cinque anni, attraverso rate da 300 euro al mese, con rilascio di cambiali a garanzia.
Anche questa parte dell’operazione è stata costruita tenendo conto della sostenibilità economica futura.
Prima del contenzioso, il cliente sosteneva infatti una rata del mutuo di circa 650 euro al mese, che non era riuscito a pagare.
Dopo la definizione della posizione, avrebbe dovuto restituire al familiare 300 euro al mese, compatibili con il suo reddito e con la sua esigenza di provvedere a due figli minori.
Il carico mensile legato a questa provvista risultava quindi inferiore di circa 350 euro rispetto alla precedente rata del mutuo. 350 euro che, su una famiglia monoreddito, fanno tutta la differenza del mondo.
Non si è semplicemente trovato il denaro necessario per chiudere la banca.
Si è costruita una modalità di restituzione compatibile con il reddito del cliente e le sue esigenze familiari.
Il risultato finale: casa salvata e debito definito a 48.000 euro
A questo punto l’operazione poteva essere completata.
La provvista necessaria era composta da:
| Risorsa | Importo |
|---|---|
| Anticipazione TFR | circa €30.000 |
| Prestito familiare | €18.000 |
| Totale disponibile | €48.000 |
Con il pagamento della somma concordata è stata definita la posizione bancaria secondo i termini della transazione.
Dal punto di vista processuale, quando l’esecuzione è già iniziata è fondamentale che l’accordo sia coordinato con la procedura. Prima dell’aggiudicazione o dell’assegnazione, l’art. 629 c.p.c. disciplina l’estinzione per rinuncia agli atti del creditore pignorante e dei creditori intervenuti muniti di titolo esecutivo.
Nel caso concreto, l’esito perseguito è stato raggiunto:
la casa non è stata venduta all’asta.
Il cliente ha conservato l’abitazione e la posizione con la banca è stata definita alle condizioni concordate. La procedura è stata chiusa ed è stato cancellato il pignoramento.
Da 176.000 a 48.000 euro: quanto è stato risparmiato?
I numeri consentono di comprendere immediatamente la portata dell’operazione.
Debito iniziale: €176.000
Somma pagata alla banca: €48.000
La differenza è pari a:
€128.000
Rispetto all’importo iniziale, quindi, la definizione ha comportato una riduzione di circa il 72,7%.
In altri termini, il cliente ha pagato alla banca circa il 27,3% dell’esposizione iniziale.
Naturalmente il prestito familiare di 18.000 euro deve essere restituito: non rappresenta uno “sconto” ulteriore, ma una delle fonti utilizzate per reperire i 48.000 euro necessari.
Il dato corretto da confrontare è pertanto 176.000 euro di esposizione bancaria contro 48.000 euro concordati per definirla.
Perché il saldo e stralcio ha funzionato in questo caso
Questo risultato non è derivato da una formula standard.
Sono stati combinati diversi fattori.
L’asta forniva un dato concreto sul possibile recupero
L’immobile era già posto in vendita con un’offerta minima di 60.000 euro.
Questo consentiva di ragionare non soltanto sul credito nominale di 176.000 euro, ma anche sulle prospettive concrete della procedura.
La banca aveva un’esigenza temporale
L’interesse della banca a chiudere la posizione entro l’anno ha creato un elemento negoziale importante.
La possibilità di offrire un pagamento definito in tempi compatibili con quell’esigenza ha reso la proposta più concreta.
L’offerta non era soltanto teorica
Una proposta di 48.000 euro è utile soltanto se esiste un percorso credibile per pagarla.
Per questo sono state affrontate parallelamente:
trattativa bancaria + trattativa con il datore di lavoro + reperimento della parte residua.
La soluzione era sostenibile anche dopo l’accordo
Il cliente non avrebbe risolto realmente il problema se, per trovare i 48.000 euro, avesse assunto un nuovo debito con una rata impossibile da pagare.
Il prestito familiare comportava invece una restituzione di 300 euro mensili rispetto alla precedente rata del mutuo di circa 650 euro.
La sostenibilità della soluzione è stata quindi considerata insieme alla chiusura del debito.
Cosa sarebbe potuto accadere senza l’accordo?
Non è possibile affermare con certezza quale sarebbe stato l’esito finale dell’esecuzione.
È però possibile individuare i rischi concreti già presenti.
Il primo era la vendita all’asta della casa.
Il secondo era che il ricavato della vendita non risultasse sufficiente a soddisfare l’intera esposizione.
Il terzo riguardava le ulteriori azioni esecutive sul reddito del cliente, compreso il possibile pignoramento dello stipendio nei limiti previsti dalla legge. Giustizia Tributaria
Il saldo e stralcio ha consentito invece di affrontare la posizione attraverso un accordo unitario.
Saldo e stralcio: perché non basta chiedere alla banca “quanto vuole?”
Il caso mostra molto bene la differenza tra una semplice richiesta di sconto e una vera strategia di saldo e stralcio con la banca.
La trattativa deve considerare almeno quattro elementi:
1. Quanto chiede formalmente il creditore?
Nel nostro caso circa 176.000 euro.
2. Quanto potrebbe realisticamente recuperare attraverso l’esecuzione?
La casa era già all’asta con offerta minima di 60.000 euro.
3. Esistono esigenze specifiche del creditore che possono favorire un accordo?
In questo caso la volontà della banca di chiudere la posizione entro l’anno.
4. Quanto può realmente pagare il debitore e dove può reperire le risorse?
Nel nostro caso 30.000 euro circa dal TFR e 18.000 euro attraverso il prestito familiare.
Solo mettendo insieme questi elementi la trattativa diventa concreta.
Il saldo e stralcio è una transazione: l’accordo deve essere scritto bene
Il saldo e stralcio non dovrebbe essere considerato semplicemente come un bonifico di importo inferiore al debito.
L’accordo deve disciplinare chiaramente gli effetti del pagamento. In questo caso, sono stati addirittura stipulati 3 distinti accordi: con la banca creditrice, con il datore di lavoro, con il parente finanziatore. Ognuno di questi accordi conteneva clausole ben precise.
Il Codice civile definisce la transazione come il contratto con il quale le parti, mediante reciproche concessioni, pongono fine a una lite già iniziata oppure prevengono una possibile controversia.
In una posizione bancaria con esecuzione immobiliare già pendente è quindi fondamentale stabilire, in relazione al caso concreto:
- importo da pagare;
- termine del pagamento;
- effetti del pagamento sul debito residuo;
- posizione dei cointestatari e degli eventuali garanti;
- rinuncia alle ulteriori pretese nei termini pattuiti;
- sorte della procedura esecutiva;
- attività necessarie per liberare l’immobile dalle formalità interessate dall’accordo.
Il risultato non deve essere semplicemente “la banca ha ricevuto 48.000 euro”.
Deve essere:
“il pagamento di 48.000 euro estingue definitivamente il debito?”.
Ogni debito di 176.000 euro può essere chiuso con 48.000 euro?
No.
Questo è il punto sul quale è necessaria la massima chiarezza.
Il risultato ottenuto in questo caso non costituisce una percentuale replicabile automaticamente in altre posizioni.
Una banca potrebbe rifiutare persino un’offerta molto più elevata se ritiene di poter recuperare integralmente il credito.
La negoziazione, e sapere come farla, è tutto.
In un altro caso potrebbe invece valutare una definizione particolarmente significativa.
Dipende da:
- valore e numero dei beni;
- ipoteche;
- fase dell’esecuzione;
- altri creditori;
- reddito del debitore;
- eventuali garanti;
- tempi di recupero;
- disponibilità immediata della somma;
- caratteristiche del credito;
- interesse concreto del creditore a definire la posizione.
Il valore di un caso reale sta quindi nel mostrare come può essere costruita una soluzione, non nel promettere che la stessa percentuale sarà ottenibile per chiunque.
Casa all’asta: quando valutare il saldo e stralcio
Idealmente la trattativa dovrebbe iniziare prima che l’esecuzione raggiunga le fasi più avanzate.
Ma una casa già all’asta non significa necessariamente che qualsiasi soluzione negoziale sia ormai impossibile.
Occorre verificare immediatamente:
- importo aggiornato del debito;
- data della vendita;
- prezzo base e offerta minima;
- valore dell’immobile;
- creditori intervenuti;
- ipoteche;
- redditi e patrimonio del debitore;
- somme che possono essere reperite;
- disponibilità di familiari o terzi;
- eventuale TFR;
- eventuali alternative, comprese le procedure di sovraindebitamento.
Più l’asta si avvicina, più il fattore tempo diventa critico.
Cosa insegna questo caso di saldo e stralcio
Il punto più importante non è che 176.000 euro siano diventati 48.000 euro.
È il metodo con cui è stata affrontata una situazione apparentemente bloccata.
Il cliente non aveva 48.000 euro.
La casa era già all’asta.
Esisteva anche un reddito aggredibile.
La soluzione è stata costruita mettendo insieme:
analisi dell’esecuzione → negoziazione con la banca → individuazione dell’interesse del creditore → accordo sul debito → reperimento del TFR → prestito familiare sostenibile → pagamento → definizione della posizione e conservazione della casa.
È questa visione complessiva che può fare la differenza nelle situazioni di grave indebitamento.
Domande frequenti
Si può fare un saldo e stralcio quando la casa è già all’asta?
Sì, una trattativa può essere possibile anche quando l’esecuzione immobiliare è già iniziata. La possibilità concreta dipende però dalla fase della procedura, dai creditori coinvolti e dalla disponibilità della banca. Una semplice trattativa non blocca automaticamente l’asta.
Quanto può accettare una banca a saldo e stralcio?
Non esiste una percentuale standard. In questo caso concreto un debito di circa 176.000 euro è stato definito a 48.000 euro, ma il risultato non è automaticamente replicabile. Ogni posizione deve essere negoziata sulla base delle proprie caratteristiche.
Se non ho i soldi per il saldo e stralcio posso comunque trattare?
Può avere senso verificare prima se esistono risorse concretamente reperibili: patrimonio, vendita di beni, intervento di familiari o terzi e, quando giuridicamente e concretamente utilizzabile, anticipazione del TFR. L’accordo deve però essere compatibile con risorse effettivamente disponibili.
Posso chiedere il TFR per pagare un debito con la banca?
La legge non consente autonomamente di chiedere un anticipazione di TFR per pagare i debiti. Tuttavia è possibile, attraverso accordi individuali in sede protetta (sede sindacale) prevedere tale possibilità. Chiaramente ci deve essere la disponibilità del datore. La fattibilità deve essere verificata nel singolo rapporto di lavoro e rispetto al TFR effettivamente maturato.
Se la banca accetta il saldo e stralcio, l’asta si ferma automaticamente?
No. Accordo, pagamento e procedura esecutiva devono essere coordinati. Quando l’esecuzione è già pendente occorre verificare gli atti necessari per arrivare alla sua estinzione; l’art. 629 c.p.c. disciplina, prima dell’aggiudicazione o assegnazione, la rinuncia agli atti da parte dei creditori indicati dalla norma. Senza rinuncia, l’asta non si ferma.
La banca può pignorare lo stipendio oltre alla casa?
Se dopo l’esecuzione permane un credito e ricorrono i presupposti, il creditore può utilizzare ulteriori strumenti esecutivi. Per i crediti ordinari, lo stipendio è in linea generale pignorabile nella misura di un quinto ai sensi dell’art. 545 c.p.c.
È meglio saldo e stralcio o sovraindebitamento?
Dipende dalla situazione. Quando esistono risorse sufficienti per raggiungere un accordo con il principale creditore, il saldo e stralcio può essere efficace. Quando invece esistono numerosi debiti e non c’è una soluzione negoziale sostenibile, è opportuno verificare anche gli strumenti previsti dal Codice della crisi. In questo caso, se avessimo adottato la strada del sovraindebitamento, non avremmo potuto ottenere i risultati che abbiamo ottenuto, perchè non avremmo potuto usare il TFR.
Casa all’asta a Bari? Il saldo e stralcio va costruito prima che il tempo finisca
In questo caso il cliente partiva da una situazione particolarmente difficile:
176.000 euro di debito, casa all’asta a Bari, offerta minima di 60.000 euro e uno stipendio di 1.800 euro esposto al rischio di ulteriori azioni esecutive.
Il saldo e stralcio con la banca ha consentito di definire l’esposizione bancaria a 48.000 euro, con una riduzione di 128.000 euro rispetto al debito iniziale, e di conservare l’abitazione.
Ma il cliente non aveva quei 48.000 euro.
Per questo è stato necessario costruire anche la seconda parte della soluzione: circa 30.000 euro attraverso l’anticipazione del TFR, ottenuta nel caso concreto tramite accordo con il datore di lavoro, e 18.000 euro attraverso un prestito familiare, da restituire in cinque anni con rate da 300 euro mensili.
Lo Studio Legale Scavo di Bari assiste debitori, famiglie e garanti nelle trattative con banche e creditori, anche in presenza di pignoramenti immobiliari e procedure d’asta.
Se la tua casa è già all’asta a Bari o in provincia di Bari, aspettare può ridurre le soluzioni disponibili. Contattaci subito per una consulenza!
La prima verifica deve stabilire quanto chiede realmente la banca, quanto potrebbe recuperare dall’esecuzione, quali risorse possono essere reperite e se esistono le condizioni per formulare una proposta di saldo e stralcio sostenibile.
Ogni caso è diverso e il risultato descritto non costituisce garanzia di risultati analoghi. Ma anche quando la situazione sembra già compromessa, analizzare contemporaneamente debito, asta, capacità reddituale e possibili fonti di liquidità può far emergere soluzioni che una semplice richiesta di rateizzazione non sarebbe in grado di offrire.