
20 Set Casa cointestata tra ex: come abbiamo evitato la vendita dell’intera villa
Una casa cointestata tra ex può diventare uno dei problemi più complessi da risolvere dopo la fine di una relazione, soprattutto quando uno dei comproprietari vuole vendere e l’altro desidera continuare a vivere nell’immobile. È quanto accaduto in un caso seguito dallo Studio Legale Scavo: due ex fidanzati erano proprietari al 50% di una villa del valore complessivo di circa 440.000 euro, ma avevano esigenze completamente diverse sul futuro dell’immobile.
La cliente voleva conservare la propria abitazione. L’ex compagno, invece, voleva vendere l’intera villa e sciogliere definitivamente la comproprietà.
A complicare la situazione c’erano un mutuo ancora da estinguere, somme personali anticipate dalla cliente al momento dell’acquisto e, soprattutto, un problema apparentemente decisivo: per conservare una parte della villa era necessario frazionarla, ma la cliente non disponeva della liquidità necessaria per finanziare le opere.
Il rischio di una divisione giudiziale, con vendita all’asta del bene, era altissimo.
La soluzione è stata costruita coordinando fra loro frazionamento, vendita a un terzo, conguaglio, mutuo e accordi tra gli ex comproprietari.
Il risultato ha consentito di evitare la vendita dell’intera villa.
Il caso: villa al 50%, mutuo cointestato e 127.000 euro anticipati dalla cliente
La situazione di partenza presentava diversi elementi da considerare contemporaneamente.
I due ex fidanzati erano comproprietari al 50% ciascuno di una villa del valore complessivo stimato in circa 440.000 euro.
Al momento dell’acquisto, tuttavia, la cliente aveva utilizzato 127.000 euro di fondi propri, di cui ne reclamava il rimborso.
La restante parte del prezzo era stata finanziata attraverso un mutuo cointestato, che l’ex compagno, dovendosi comprare una nuova casa, voleva necessariamente estinguere.
Al momento in cui si è posto il problema della vendita, il capitale residuo del mutuo era pari a circa 150.000 euro.
Esistevano quindi almeno quattro questioni da risolvere:
- cosa fare della villa;
- come sciogliere la comproprietà;
- come regolare i rapporti economici tra gli ex fidanzati tenendo presente anticipi e somme versate per il mutuo;
- come gestire il mutuo residuo.
Ma il vero punto di conflitto riguardava il destino dell’immobile.
Uno voleva vendere tutta la villa, l’altra voleva continuare a viverci
Le posizioni iniziali erano difficilmente conciliabili.
L’ex compagno voleva vendere l’intero immobile, dovendosi comprare una nuova casa. In realtà, il suo problema principale era estinguere il mutuo e la vendita dell’intero era la soluzione più semplice.
La cliente, invece, non voleva lasciare la casa e aveva manifestato la disponibilità a conservare soltanto una parte della villa, purché fosse possibile trasformarla in un’unità immobiliare autonoma.
La soluzione teorica era quindi evidente:
frazionare la villa in due unità indipendenti.
Una porzione sarebbe rimasta alla cliente, mediante un assegnazione con conguaglio che tenesse in conto gli anticipi versati.
L’altra sarebbe stata venduta, estinguendo il mutuo e dividendo le restanti somme tenendo conto dei conguagli.
Il problema era finanziario: per arrivare alla divisione occorreva prima sostenere i costi necessari al frazionamento e la cliente non disponeva della liquidità necessaria.
La soluzione doveva quindi rispondere a una domanda ulteriore:
come finanziare il frazionamento prima di poter vendere la porzione destinata al mercato?
La soluzione: frazionare la villa invece di venderla interamente
La struttura dell’immobile consentiva di ipotizzare la formazione di due unità distinte:
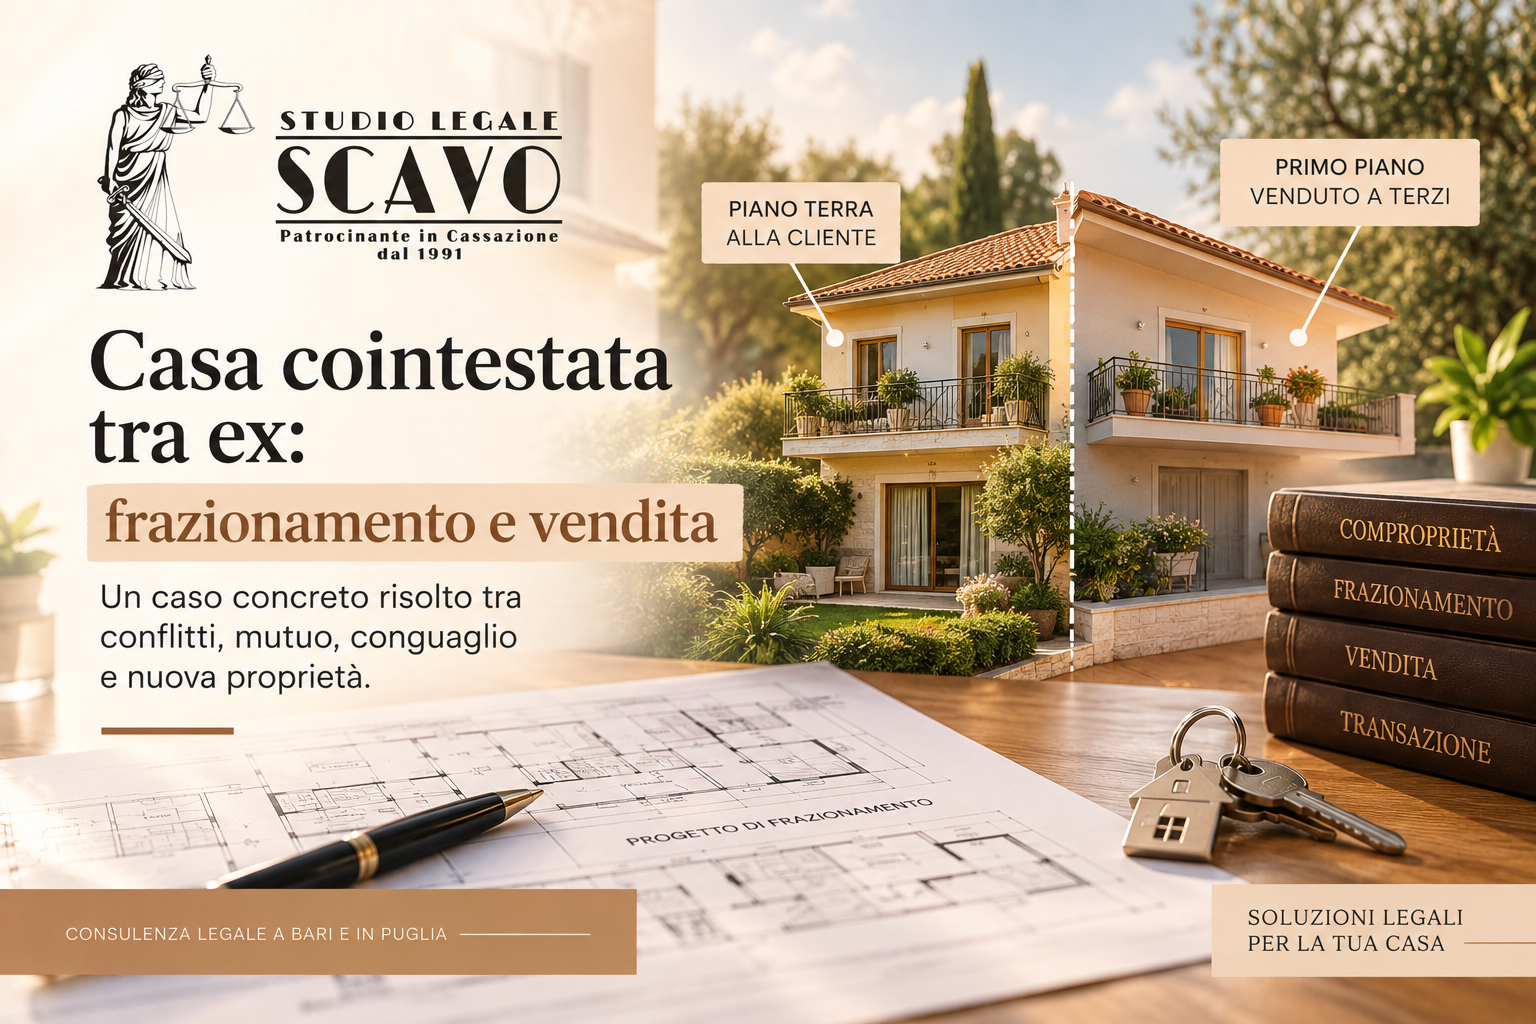
piano terra con giardino, destinato alla cliente;
primo piano con terrazzo, destinato alla vendita a un terzo.
La soluzione era coerente anche con il principio secondo cui, nello scioglimento della comunione, la divisione in natura costituisce una soluzione da privilegiare quando concretamente praticabile. La Cassazione ha infatti ribadito che la vendita del bene comune assume carattere residuale rispetto alla possibilità di dividerlo in natura o, quando ne ricorrono le condizioni, attribuirlo a uno dei condividenti.
Naturalmente, la possibilità astratta di immaginare due porzioni non era sufficiente.
Il progetto doveva essere tecnicamente ed economicamente realizzabile e, soprattutto, dovevano essere coordinati gli interessi di tre soggetti:
i due comproprietari originari e il futuro acquirente della nuova unità al primo piano.
Il costo del frazionamento era di circa 45.000 euro.
I valori dopo il frazionamento
Il progetto prevedeva, indicativamente, questa configurazione:
Piano terra con giardino: circa 180.000 euro
Primo piano con terrazzo: circa 260.000 euro
Valore complessivo delle due porzioni: circa 440.000 euro.
La cliente avrebbe conservato il piano terra con giardino.
La porzione al primo piano con terrazzo sarebbe stata invece venduta a un terzo per 260.000 euro.
Ma questo non era ancora sufficiente.
Bisognava infatti regolare economicamente lo scioglimento della comunione tra i due originari proprietari.
Il conguaglio: 75.000 euro senza doverli anticipare
Nell’accordo complessivo è stato previsto un conguaglio di 75.000 euro a carico della cliente, che ha tenuto conto degli anticipi già versati, del valore della porzione assegnata e del valore dell’intero.
Il problema, ancora una volta, era evitare che la mancanza di liquidità rendesse impraticabile l’operazione.
La soluzione è stata collegare il pagamento del conguaglio alla vendita della seconda unità.
La cliente non avrebbe quindi dovuto reperire preventivamente l’intera somma.
Il conguaglio sarebbe stato pagato in parte utilizzando il ricavato della vendita al terzo della porzione costituita dal primo piano con terrazzo, in parte mediante versamenti rateali garantiti da titolo di garanzia, secondo le modalità concordate nella transazione.
Questo passaggio dimostra perché, nelle operazioni di divisione immobiliare, non sia sufficiente stabilire semplicemente “chi prende cosa”.
Occorre costruire anche i flussi finanziari dell’operazione.
Il problema più difficile: chi paga il frazionamento?
Rimaneva un ostacolo.
Per vendere autonomamente il primo piano occorreva prima completare il percorso necessario al frazionamento.
Ma per completare il frazionamento servivano risorse economiche.
La cliente non le aveva.
Si rischiava quindi un vero cortocircuito:
per ottenere il denaro occorreva vendere → per vendere occorreva frazionare → per frazionare serviva prima il denaro.
È stato questo uno dei punti centrali dell’operazione.
L’acquirente anticipa circa 50.000 euro per consentire il frazionamento
È stato individuato un acquirente interessato ad acquistare la futura unità costituita dal primo piano con terrazzo per un prezzo di 260.000 euro.
L’acquirente ha versato anticipatamente circa 50.000 euro.
Quelle somme hanno fornito la liquidità necessaria per procedere con il frazionamento e gli interventi programmati.
Ma un’operazione di questo tipo pone immediatamente un problema giuridico.
Al momento del versamento, infatti, il bene che il terzo intendeva acquistare dipendeva ancora dal buon esito del frazionamento.
Era quindi necessario disciplinare con precisione:
- cosa sarebbe accaduto se il frazionamento non fosse andato a buon fine;
- a quale titolo venivano versati i 50.000 euro;
- quali opere potevano essere eseguite;
- chi ne assumeva la responsabilità;
- quali caratteristiche avrebbe dovuto possedere la futura unità;
- cosa sarebbe accaduto se l’operazione non avesse potuto concludersi.
Una proposta standard avrebbe lasciato troppi punti scoperti.
La proposta d’acquisto è stata subordinata al buon esito del frazionamento
La proposta è stata quindi costruita specificamente per l’operazione.
L’efficacia dell’acquisto è stata collegata al buon esito del frazionamento, secondo le condizioni concretamente individuate nel contratto.
Questo passaggio era essenziale.
Il terzo non stava semplicemente acquistando un appartamento già esistente e autonomamente individuato nella configurazione finale concordata.
L’operazione presupponeva un’attività precedente necessaria a creare la situazione immobiliare sulla quale sarebbe intervenuta la compravendita.
Per questo il contratto doveva regolare il rischio che il risultato programmato non potesse essere raggiunto.
E al contempo tutelare anche l’acquirente che le opere eseguite fossero state quelle promesse.
Perché i 50.000 euro non sono stati qualificati come caparra confirmatoria
Un’altra scelta importante ha riguardato la qualificazione delle somme anticipate dall’acquirente.
Gli importi versati non sono stati previsti come caparra confirmatoria, ma come acconti sul prezzo.
La distinzione non è puramente terminologica.
Caparra confirmatoria e acconto sul prezzo hanno funzioni giuridiche differenti e producono conseguenze differenti in caso di mancata conclusione o inadempimento.
Nel caso concreto, la funzione delle somme era strettamente collegata alla struttura dell’operazione: anticipare una parte del prezzo e rendere disponibili le risorse necessarie per realizzare il percorso che avrebbe consentito la successiva vendita della nuova unità.
Per questo la natura dei versamenti è stata indicata espressamente nella proposta, evitando di affidarsi a formule generiche.
Le opere dovevano essere espressamente disciplinate
Anche il tema delle opere necessarie al frazionamento richiedeva particolare attenzione.
La proposta conteneva quindi clausole specifiche sulla sindacabilità delle opere, costruite sulla situazione concreta, anche a tutela del terzo acquirente, che di fatto ha funto da finanziatore.
Quando un acquisto dipende da lavori che devono ancora essere eseguiti, lasciare indefiniti caratteristiche, limiti e modalità degli interventi può diventare fonte di un nuovo conflitto.
La documentazione contrattuale deve invece consentire di comprendere:
- quali interventi sono previsti;
- quali opere sono facoltative e quali obbligatorie, disciplinando anche i relativi sovrapprezzi (un pò come si fa con il capitolato dai costruttori).
- quali risultati devono essere raggiunti;
- quali aspetti possono essere contestati;
- quali conseguenze derivano dal mancato raggiungimento delle condizioni concordate.
La proposta di acquisto, in un’operazione complessa, non può essere considerata un semplice modulo da compilare.
Può diventare uno degli strumenti centrali attraverso i quali distribuire correttamente rischi, obblighi e responsabilità.
Due contratti diversi per governare un’unica operazione
L’intervento legale non si è limitato alla proposta dell’acquirente.
L’operazione è stata costruita attraverso due atti distinti ma coordinati.
L’atto di transazione tra gli ex comproprietari
Il primo disciplinava i rapporti tra i due ex fidanzati, portando a una divisione consensuale, scioglimento della comunione e assegnazione con conguaglio.
L’atto di transazione stabiliva, tra gli altri aspetti:
- percorso per arrivare al frazionamento;
- rapporti economici tra le parti;
- conguaglio di 75.000 euro;
- modalità attraverso le quali il conguaglio sarebbe stato corrisposto;
- coordinamento con la vendita al terzo;
- obblighi assunti dai comproprietari;
- responsabilità nei confronti dell’acquirente;
- modalità attraverso le quali arrivare allo scioglimento della comunione.
La transazione aveva quindi una funzione essenziale: trasformare una situazione conflittuale in un programma contrattuale condiviso.
Non bastava che entrambi dicessero genericamente di essere d’accordo sul frazionamento.
Occorreva stabilire chi avrebbe dovuto fare cosa, con quali somme, in quali condizioni e assumendosi quali responsabilità.
La proposta d’acquisto del terzo
Il secondo documento regolava invece il rapporto con il futuro acquirente.
La proposta conteneva clausole specificamente predisposte per l’operazione, tra cui:
- subordinazione dell’operazione al buon esito del frazionamento;
- qualificazione degli anticipi come acconti sul prezzo e non come caparra confirmatoria;
- disciplina delle somme anticipate;
- regolamentazione delle opere;
- condizioni relative alla loro sindacabilità;
- coordinamento con la successiva compravendita.
- regolamentazione delle tempistiche con scadenze accettabili ma “mobili”, tenuto conto delle opere da eseguire.
I due contratti dovevano funzionare insieme.
Una clausola inserita nel rapporto con l’acquirente poteva infatti avere conseguenze sugli obblighi assunti reciprocamente dai due comproprietari.
Ed è precisamente questo coordinamento che ha consentito di rendere praticabile l’intera operazione.
Il mutuo residuo: un altro elemento che non poteva essere ignorato
Sull’immobile gravava ancora un mutuo cointestato con un residuo di circa 150.000 euro.
Anche questo dato doveva necessariamente essere inserito nella struttura economica dell’operazione.
Anche perchè la condizione essenziale posta dall’ex compagno era quella che il mutuo fosse estinto.
Come farlo dunque? Con la provvista derivante dalla vendita.
La divisione materiale dell’immobile, infatti, non determina automaticamente la modifica del rapporto obbligatorio con la banca.
Il mutuo e le garanzie eventualmente esistenti devono essere gestiti separatamente e coordinati con gli atti di divisione e vendita.
È uno dei motivi per cui, nelle operazioni che riguardano una casa cointestata tra ex, non è sufficiente calcolare il valore delle quote.
Bisogna ricostruire contemporaneamente:
proprietà + debiti + garanzie + crediti reciproci + prezzo della vendita + conguagli.
Solo considerando insieme questi elementi è possibile comprendere quanto spetterà effettivamente a ciascun comproprietario e come strutturare l’operazione.
I 127.000 euro versati dalla cliente al momento dell’acquisto
Un ulteriore elemento rilevante riguardava la provenienza delle somme utilizzate originariamente per comprare la villa, delle quali la mia cliente voleva il rimborso per la quota eccedente la sua.
Pur essendo l’immobile intestato al 50% ciascuno, la cliente aveva versato 127.000 euro con fondi propri al momento dell’acquisto.
Anche questo rapporto economico doveva essere considerato nella composizione complessiva della controversia.
Essere comproprietari al 50%, infatti, non significa necessariamente avere sostenuto economicamente l’acquisto nella stessa misura.
Quota proprietaria e rapporti di credito tra comproprietari sono questioni distinte.
Proprio per questo, quando due ex conviventi devono vendere o dividere un immobile, è importante ricostruire documentalmente:
- prezzo originario;
- somme anticipate;
- provenienza del denaro;
- mutuo;
- rate pagate;
- eventuali lavori;
- spese sostenute;
- accordi intercorsi tra le parti.
Nel caso concreto, la transazione ha consentito di inserire queste posizioni economiche all’interno di una soluzione complessiva, evitando che il frazionamento risolvesse il problema immobiliare lasciando aperto un secondo contenzioso sui rapporti di dare e avere. Le somme anticipate sono state considerate ai fini dei calcoli del conguaglio.
Il risultato: una villa, due unità e la cliente rimane nella propria casa
La struttura finale dell’operazione può essere riassunta così:
Villa originaria: circa 440.000 euro.
Mutuo residuo: circa 150.000 euro.
Fondi propri originariamente versati dalla cliente: 127.000 euro.
Prima unità: piano terra con giardino, valore circa 180.000 euro, attribuita alla cliente.
Seconda unità: primo piano con terrazzo, venduta al terzo per 260.000 euro.
Anticipi dell’acquirente: circa 50.000 euro, utilizzati per consentire il frazionamento.
Conguaglio: 75.000 euro, corrisposto utilizzando il ricavato della vendita secondo quanto previsto nell’accordo transattivo.
Il risultato più importante, però, non è semplicemente numerico.
La cliente ha potuto continuare a vivere in una parte della villa, mentre l’ex compagno ha potuto ottenere lo scioglimento della comunione e l’estinzione del mutuo, portandosi a casa una somma simile a quella che avrebbe avuto vendendo l’intero.
Hanno vinto tutti.
Non è stato quindi necessario scegliere necessariamente tra le due richieste iniziali:
“vendiamo tutta la villa”
oppure
“non vendiamo nulla”.
È stata individuata una terza soluzione.
Perché la vendita dell’intero immobile non era l’unica possibilità
Quando due comproprietari litigano sul futuro di una casa, la vendita dell’intero immobile viene spesso percepita come l’unico modo per uscire dalla comunione.
Non è sempre così.
La disciplina della comunione consente a ciascun partecipante di chiederne lo scioglimento e contempla la divisione in natura quando il bene può essere comodamente diviso. Anche la giurisprudenza considera la vendita una soluzione residuale rispetto alla divisione in natura quando quest’ultima sia concretamente praticabile.
La vera domanda, quindi, non dovrebbe essere soltanto:
“chi riesce a imporre la vendita?”
Prima può essere utile chiedersi:
“esiste una configurazione dell’immobile che consenta di soddisfare, almeno in parte, entrambi gli interessi?”
Nel nostro caso esisteva.
E il frazionamento ha consentito di utilizzarla.
Il conguaglio permette di compensare porzioni di valore differente
Un altro elemento importante è che le unità ottenute attraverso la divisione non devono necessariamente avere lo stesso valore.
Quando a un condividente viene attribuito un valore superiore a quello corrispondente alla sua posizione, la differenza può essere regolata attraverso un conguaglio.
Anche sotto il profilo fiscale la distinzione è rilevante: l’Amministrazione finanziaria distingue la divisione senza conguaglio da quella nella quale vengono assegnati beni eccedenti il valore della quota, considerando la parte eccedente secondo la disciplina prevista dall’art. 34 del Testo unico dell’imposta di registro.
La determinazione del conguaglio, tuttavia, non dovrebbe essere effettuata guardando soltanto ai metri quadrati.
Occorre considerare il valore effettivo delle porzioni e l’intera composizione economica dell’accordo.
Cosa insegna questo caso sulla casa cointestata tra ex
Questo caso evidenzia soprattutto un principio pratico: prima di iniziare una causa o mettere in vendita l’intero immobile, è utile verificare se il problema possa essere scomposto in più problemi risolvibili separatamente.
Qui esistevano contemporaneamente:
- un conflitto personale;
- una comproprietà al 50%;
- 127.000 euro originariamente versati dalla cliente;
- un mutuo residuo di 150.000 euro;
- l’esigenza della cliente di conservare la propria abitazione e la contrapposta esigenza di estinguere il mutuo;
- la volontà dell’altro proprietario di uscire dalla comunione;
- la mancanza di liquidità per il frazionamento;
- un terzo disponibile ad acquistare soltanto una parte della villa.
Considerati isolatamente, questi elementi sembravano creare una situazione di stallo.
Coordinati contrattualmente, sono diventati gli elementi della soluzione.
Non basta trovare l’acquirente: bisogna progettare l’operazione
Nelle operazioni immobiliari complesse il ruolo dell’assistenza legale non consiste soltanto nell’intervenire quando il contenzioso è già iniziato.
La fase decisiva può essere precedente.
Nel caso concreto è stato necessario costruire una sequenza nella quale:
accordo tra comproprietari → proposta del terzo → anticipazione delle somme → frazionamento → attribuzione delle porzioni → vendita → pagamento del conguaglio → definizione dei rapporti economici
fossero parti di un unico progetto.
Se anche uno solo di questi passaggi fosse rimasto privo di disciplina, il rischio sarebbe stato quello di risolvere una controversia creandone un’altra.
Domande frequenti
Se due ex conviventi hanno una casa al 50%, uno può obbligare l’altro a rimanere in comunione?
In linea generale ciascun partecipante può chiedere lo scioglimento della comunione. Se manca un accordo, la questione può arrivare alla divisione giudiziale. Prima di intraprendere questa strada è però utile verificare se esista una soluzione consensuale basata sul frazionamento o sull’attribuzione del bene.
È possibile vendere soltanto una parte di una villa cointestata?
Può essere possibile quando l’immobile consente la creazione delle necessarie unità autonome e vengono correttamente gestiti gli aspetti urbanistici, catastali, proprietari e contrattuali. Il semplice fatto che l’edificio abbia due piani non significa automaticamente che questi costituiscano due immobili autonomamente vendibili.
Si può utilizzare l’anticipo dell’acquirente per finanziare il frazionamento?
L’operazione può essere strutturata contrattualmente in questo modo, ma richiede particolare attenzione. Devono essere disciplinati titolo e destinazione delle somme, condizioni dell’acquisto, conseguenze dell’eventuale mancato frazionamento e responsabilità delle parti.
Meglio caparra confirmatoria o acconto sul prezzo?
Non esiste una risposta valida per ogni compravendita. Caparra confirmatoria e acconto svolgono funzioni diverse. Nel caso descritto gli anticipi sono stati espressamente qualificati come acconti sul prezzo, in coerenza con la specifica struttura dell’operazione.
È possibile subordinare una proposta d’acquisto al frazionamento?
Sì, la documentazione contrattuale può collegare l’efficacia o gli effetti programmati dell’operazione al verificarsi di specifiche condizioni, che devono essere formulate con precisione. In un’operazione di questo tipo è essenziale disciplinare anche cosa accade alle somme anticipate qualora il risultato previsto non venga raggiunto.
Se le due parti dell’immobile hanno valori diversi, si può comunque procedere?
Sì, la differenza di valore non esclude necessariamente la divisione. Può essere prevista una compensazione economica mediante conguaglio, purché l’intera operazione sia tecnicamente e giuridicamente sostenibile.
Il frazionamento estingue automaticamente il mutuo cointestato?
No. La trasformazione o divisione dell’immobile e il rapporto di finanziamento con la banca sono questioni differenti. Un mutuo residuo e le relative garanzie devono essere esaminati e coordinati con la divisione e la vendita.
Chi ha versato più denaro all’acquisto perde automaticamente quelle somme perché la proprietà è al 50%?
Non necessariamente. La quota di proprietà risultante dal titolo e gli eventuali rapporti economici tra i comproprietari sono questioni distinte. È necessario ricostruire il titolo dei pagamenti, la provenienza delle somme e gli accordi intervenuti tra le parti.
Casa cointestata tra ex a Bari: prima della causa può esserci un’altra soluzione
Una casa cointestata tra ex non deve necessariamente trasformarsi in una scelta tra vendita forzata dell’intero immobile e permanenza indefinita nella comproprietà.
In questo caso, la soluzione è nata dall’integrazione di strumenti diversi: frazionamento immobiliare, transazione, conguaglio, vendita parziale e proposta d’acquisto costruita specificamente per l’operazione.
La cliente ha potuto conservare la parte della villa nella quale desiderava continuare a vivere. L’altro comproprietario ha potuto uscire dalla comunione. Il terzo ha acquistato la nuova unità immobiliare secondo condizioni definite preventivamente.
Quando una comproprietà immobiliare a Bari o in Provincia di Bari è diventata conflittuale, soprattutto dopo la fine di una convivenza, prima di procedere verso un contenzioso può essere utile verificare non soltanto chi abbia ragione, ma quali strumenti giuridici ed economici possano concretamente sciogliere il rapporto.
Lo Studio Legale Scavo di Bari assiste proprietari e comproprietari nella costruzione di accordi per divisione, frazionamento, vendita e regolazione dei rapporti economici relativi agli immobili in comunione.
Contattaci per una consulenza!
Una valutazione con un Avvocato Immobiliare a Bari può consentire di verificare se, accanto alla vendita dell’intero immobile o alla divisione giudiziale, esista una soluzione negoziale capace di preservare il valore del bene e comporre gli interessi contrapposti.